


この課題にキャッシュレスで挑むのが、福祉型キャッシュレスサービスを展開するKAERU株式会社だ。「Miyagi Pitch Contest 2026」で2位を受賞した同社の戦略と、事業会社が接点を持てるポイントを、代表取締役CEOの岡田知拓氏に聞いた。
向き合う社会課題——「お金の管理」ができなくなる人は、3.6人に1人
65歳以上のうち認知症の症状がある人は約471万人、MCI(軽度認知障害)を含めると約1,036万人。65歳以上人口約3,600万人の3.6人に1人が、何らかの認知機能低下の状態にあるとされる。
2040年にはこれが約1,200万人、3.3人に1人まで増える見通しだ。一方、知的・精神障害のある人は障害者手帳の保有者だけで約290万人、医療機関を受診している人を含めると約690万人にのぼる。
こうした人々は、計算能力の低下や判断力の変化により自分だけでお金を管理することが難しくなる。介護施設やグループホームでは10人・50人分の通帳をまとめて管理し、銀行への出金・手渡しを職員が担うことも決して少なくない。1円のズレも監査で指摘されるため、簿記入力とダブルチェックが日常業務として重くのしかかる。それでも盗難・不正・紛失のリスクのニュースは毎月のように目にする。
・介護施設・自治体では「他人の現金を預かる」業務負担とリスクが常態化
・課題の主体は個人だけでなく、現場を運営する法人・施設側にもある
起業のきっかけ——原体験ではなく「マーケット型」の着眼
岡田氏の起業の原点に、強い原体験があったわけではない。身近に認知症や障害のある家族がいたわけでもない。きっかけは、キャッシュレスが急速に普及する一方、「まだ十分に届いていない人たちがいる」と感じたことだった。
海外事例も後押しした。アメリカには認知症の方に特化した決済サービス、ヨーロッパには子どもの家事と連動してお小遣いを電子マネーで渡す金融教育サービスが存在する。キャッシュレス先行国では、特定領域に特化した決済サービスが定着しています。この点に着目し、少子高齢化とともに普及が進む日本で、福祉特化型の決済サービスを立ち上げました。
開始前に認知症当事者・支援者へ100名規模のインタビューを重ねる中で、「昨日まで普通に生活していたのに、病名がついた瞬間から運転も財布を持つことも制限されるようになった」という声に触れ、課題意識は深まっていった。「最初から社会課題を解決しようと思っていたわけではなく、目の前の課題を解決していったら、たどり着いた先が社会課題だった」と岡田氏は振り返る。
・海外の「人・領域特化型決済」の存在が事業仮説の裏付けになった
・100名規模の当事者インタビューを通じて課題意識を継続的に深化させている
サービスの仕組み——「法人が個人の金銭管理を支援する」という特殊なユースケース
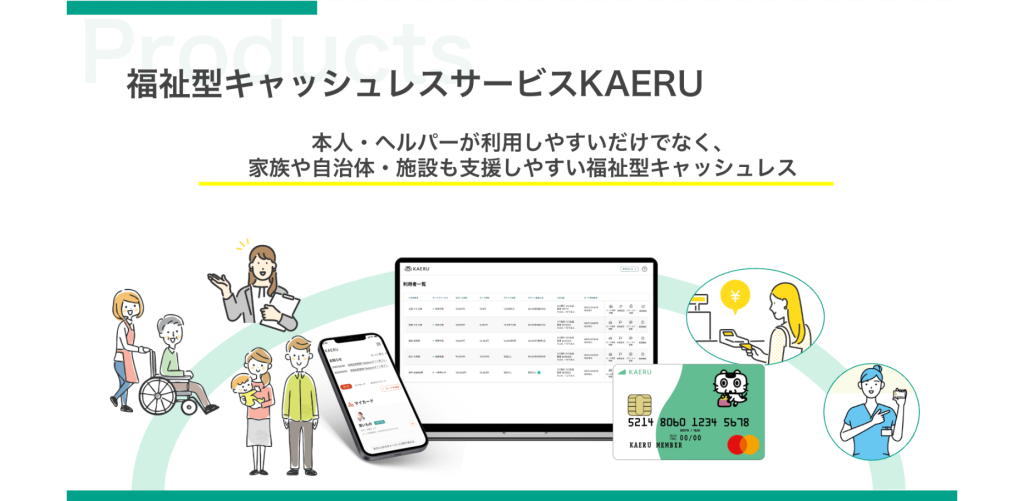
KAERUのサービスは、法人と個人それぞれと個別に契約する構造だ。遠距離介護・自治体・成年後見人(弁護士・司法書士)・介護施設・障害施設が「法人」側として支援画面を利用し、本人にはMastercardブランドのプリペイドカードが発行される。
クレジットカードのような後払いではなく、Suicaのような事前チャージ式。利用上限を1日・1週間単位で細かく設定でき、「平日は1,000円、休日は3,000円」といった運用も可能だ。年金口座や障害基礎年金口座から毎月自動で生活費をチャージする仕組みもあり、支援者が金融機関に出向かなくても本人の手元に資金を移動できる。
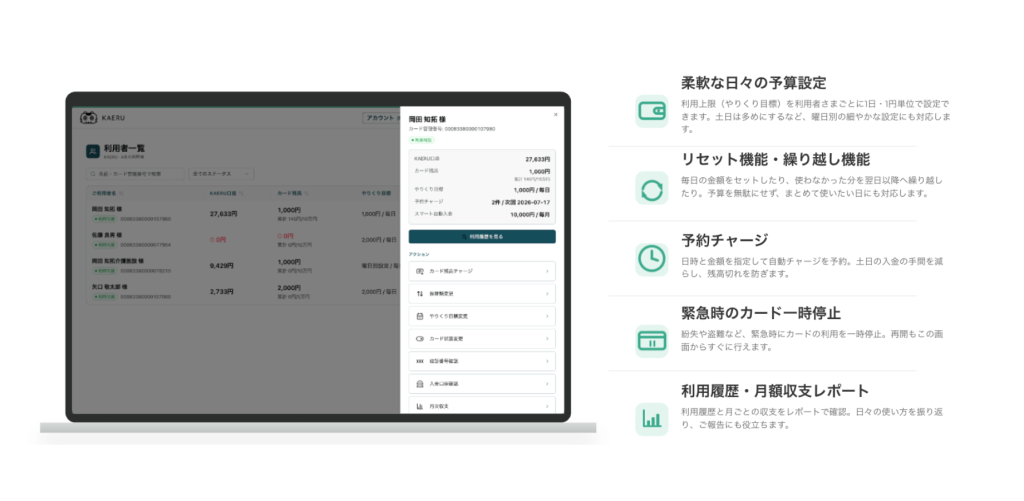
「これまでも親子カードや、法人カードなど、親が子に、会社が従業員に持たせるプリペイドカードはありましたが、法人が個人のお金を管理するというユースケースは、福祉以外ではほとんど発生しません」この構造の特殊性こそが、KAERUの事業の核になっている。
・Suica型の事前チャージ式+日次・週次の細かな利用上限設定が可能
・年金口座からの自動チャージにより、支援者の金融機関への出向が不要に
現場での使われ方——「待たせる不安」から解放された90歳の利用者
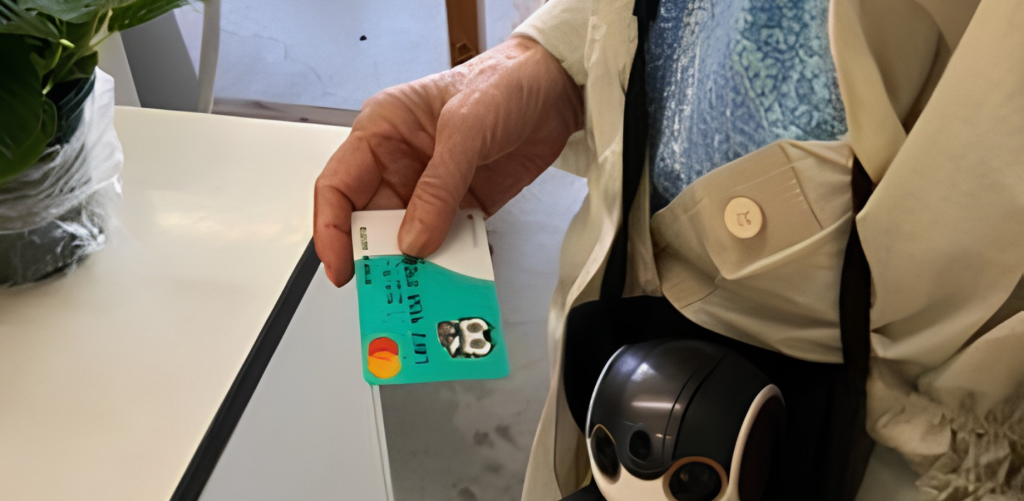
高齢者がカードを使いこなせるかという懸念に対し、岡田氏は「スマホと違って複雑なボタンの操作があるわけではなく、基本はカードは差し込むだけ。行くお店も限られているケースが多く、習慣化されやすく覚えやすい。」と説明する。初回は施設職員や福祉の専門職の方が使い方を見せ、以降は使い方がわからなくなったとしても店員が案内してくれるため、想像以上にスムーズに定着するケースが多い。
象徴的なのが、ある90歳の利用者の例だ。現金払いの時代は「レジで人を待たせてしまう」ことを気にして外出を控えていたが、キャッシュレス導入後は再び買い物に出かけるようになった。家族側のスマホでは利用履歴がリアルタイムで確認でき、見守りにもつながる。介護度が高い利用者ではヘルパーや施設職員が代行して使うケースもあり、自動記録により帳簿記入・ダブルチェックの手間が解消される。
・現金では出にくかった外出行動が、決済の心理的負荷軽減によって回復した実例あり
・ヘルパー代行利用時も自動記録されるため、施設側の帳簿業務が不要になる
競合がほぼ存在しない理由——決済と福祉、両方の専門性という参入障壁
決済サービスは一般に差別化が難しく、機能が同質化しやすい業界だ。LINE PayやPayPayのような大型還元キャンペーンでシェアを奪い合う構造の中で、KAERUのユーザーは「大手のプロモーションを受けてもキャッシュレスを持たなかった層」だという。
「決済の世界では、契約する人とカードを使う人が同じであることが大前提です。でもこの領域では、契約するのは本人のケースもあれば、家族や後見人もあり、カードを使うのはご本人。前提がこれまでとは異なる状態で、本人確認や利用上限をどう設計するか——決済のルールと福祉の制度を両方わかっていないと、そもそも仕様を書くのが難しいんです」と岡田氏は語る。加えて「法人が個人の金銭管理を支援する」というユースケース自体が、福祉以外の領域ではほとんど存在しない。競合が少ないというより、そもそも市場の構造が異なるのだ。この専門性の高さは、東京都の「東京金融賞」第1位、経済産業省の「オレンジイノベーションアワード」優秀賞という評価にもつながっている。
・「法人が個人の金銭管理を支援する」ユースケースは福祉以外にほぼ存在しない
・東京金融賞1位・経産省オレンジイノベーションアワード優秀賞を受賞
これまでの壁——ターゲット変遷の末にたどり着いた「法人向け」の手応え
サービス開始当初は認知症のご本人に直接提供していた。しかし病名や必要性の受け止めには個人差があり、認知機能の状態によっては、ご本人だけでは判断が難しい場面もある。当事者に直接届けるアプローチは、簡単にはいかなかった。次に遠距離介護の家族向けに展開したが、帰省頻度の低さが導入ハードル・マーケティングコストに直結し、継続が難しかった。自治体向けにも広げたが、予算措置や意思決定に時間がかかった。
そして現在、最も手応えを感じているのが法人(介護・障害福祉施設)向けだ。個人向けは本人の状況変化でサービス利用が終了するが、施設向けは利用者が入れ替わっても契約が継続する。「スタートアップは時間とお金の勝負。法人からまず広げていく」という判断は、限られたリソースの中での合理的な戦略転換だ。
・法人向けは利用者の入れ替わりに影響されず、継続率がスタートアップの安定性に直結
少人数体制を支えるAI活用——業務委託含め10名、AI社員含め15名
現在の組織は業務委託を含めて約10名、AIによる業務代行(AIエージェント)を含めると15名ほどで運営されている。議事録等からヒアリングした顧客要望をAIに連携すると、AIがモック・テスト開発を進め、本番環境反映に向けた検証まで自動化される。これまで人間が担っていた多くの開発工程がAIに置き換わり、要望入力からリリースまでがベルトコンベア式に流れる。
「福祉領域は制度の理解も必要で、1つ1つが難しい。だからこそ採用ハードルも高い」と岡田氏は明かす。専門人材確保の壁がある中で、AI活用は少人数でも事業を前に進める現実的な選択肢になっている。
・要望ヒアリング→AIによるモック・テスト開発→検証までを自動化
・福祉領域特有の専門性の高さが採用の壁にもなっており、AI活用でカバー
地域金融機関との連携——窓口混雑という金融機関側の課題にも応える
KAERUは各地の地方銀行・信用金庫と連携しながら展開地域を広げている。背景にあるのは、支店の統廃合や窓口営業時間の短縮という環境変化だ。支援者は複数人分の通帳を持って窓口に並ぶ必要があり、金融機関側も限られた体制でそれに応え続けなければならない。双方にとって負担の大きい構造になっている。KAERUを使えば支援者が金融機関に出向かなくても資金を本人の手元に移動でき、窓口業務の効率化にもつながる。
資本面でも2026年には、多摩信用金庫のグループ投資ファンド「たましん地域未来共創ファンド」、秋田銀行グループの投資ファンド「あきぎんNEXTファンド」からの出資をはじめ、複数の地方金融機関との連携が進む。さらに国内最大級の障害者グループホームフランチャイズ「tocotoco」(全国400法人・1,200施設)との業務提携も実現し、新規開設ホームへの標準導入と既存ホームへの展開が進行中だ。沖縄県主催「Boost Up OKINAWA 2026」にも採択され、全国スタートアップ枠での地域展開も加速している。
・2026年には、多摩信用金庫のグループ投資ファンド「たましん地域未来共創ファンド」、秋田銀行グループ「あきぎんNEXTファンド」など地方金融機関からの出資実績あり
・障害者グループホームフランチャイズ「tocotoco」(400法人・1,200施設)との提携で面展開中
海外展開への布石——キャッシュレス率99%の韓国が抱える同じ構造課題
日本のキャッシュレス比率は約58%だが、韓国は99%に達する。人口は日本の半分ほどながら少子化が急速に進み、高齢化率は今後5〜10年で世界1位になるとも言われる。「同じ課題感」を持つ韓国企業からKAERUへの視察・連携相談が既に寄せられており、岡田氏自身も韓国に招かれ事業連携について話す機会があったという。「世界的に通じる課題構造なんだろうと思っています」。
事業会社との連携ポイント——金融機関・福祉施設・自治体、そして海外展開
岡田氏が今後連携を求めているのは、地域金融機関、介護・障害福祉施設、デジタル化を推進したい自治体だ。「福祉は関わる主体が多く、旗を振る構造を作りにくい。地域ごとに事例を作りながら、緩やかな広がりではあるが、強固なネットワークを作っていきたい」と語る。事業会社にとっては、地方拠点・フランチャイズ網・地域金融機関との既存関係を持つ企業ほど、KAERUとの協業で得られるシナジーが大きいと言えるだろう。人材採用も積極的に進めており、地域展開を共に担うメンバーも求めている。
・地方拠点・フランチャイズ・金融機関との既存関係を持つ事業会社ほど協業効果が大きい
・地域展開を共に進める人材採用にも積極的
「現金を前提にした福祉」は変わっていく
認知症の人が増え、金融機関の支店が減っていく中で、現金を前提にした福祉のあり方は近い将来、成り立たなくなる——岡田氏はそう見ている。KAERUが目指すのは単なる決済サービスではなく、お金を通じて、買い物を通じて、社会との接点を保ち続けるためのインフラだ。福祉と金融を掛け合わせたこの挑戦は、超高齢社会における新しい当たり前をつくる一歩として、今後さらに注目を集めそうだ。
※「Miyagi Pitch Contest」 とは:
."Miyagi Pitch Contest」は、デジタル技術を活用して社会課題解決に資する新たなビジネスプランに挑む起業家たちを県内外から集め、宮城県から日本を牽引するDX関連スタートアップの創出を目指し開催するものだ。このコンテストでは、本審査まで先輩起業家や専門家によるメンタリングや、投資家や事業会社とのネットワーキングの機会を設けるなど、コンテストの開催のみならず、主にシード・アーリー期のスタートアップの支援も行ってきた。これまでに、ベンチャーキャピタルから累計5億円を超える資金を調達し、大手商社と海外展開に向けた協業を開始した企業や、仙台市内で新たに営業拠点を開設した企業などが輩出されており、登壇者にとって多くのビジネスチャンスが生まれた。
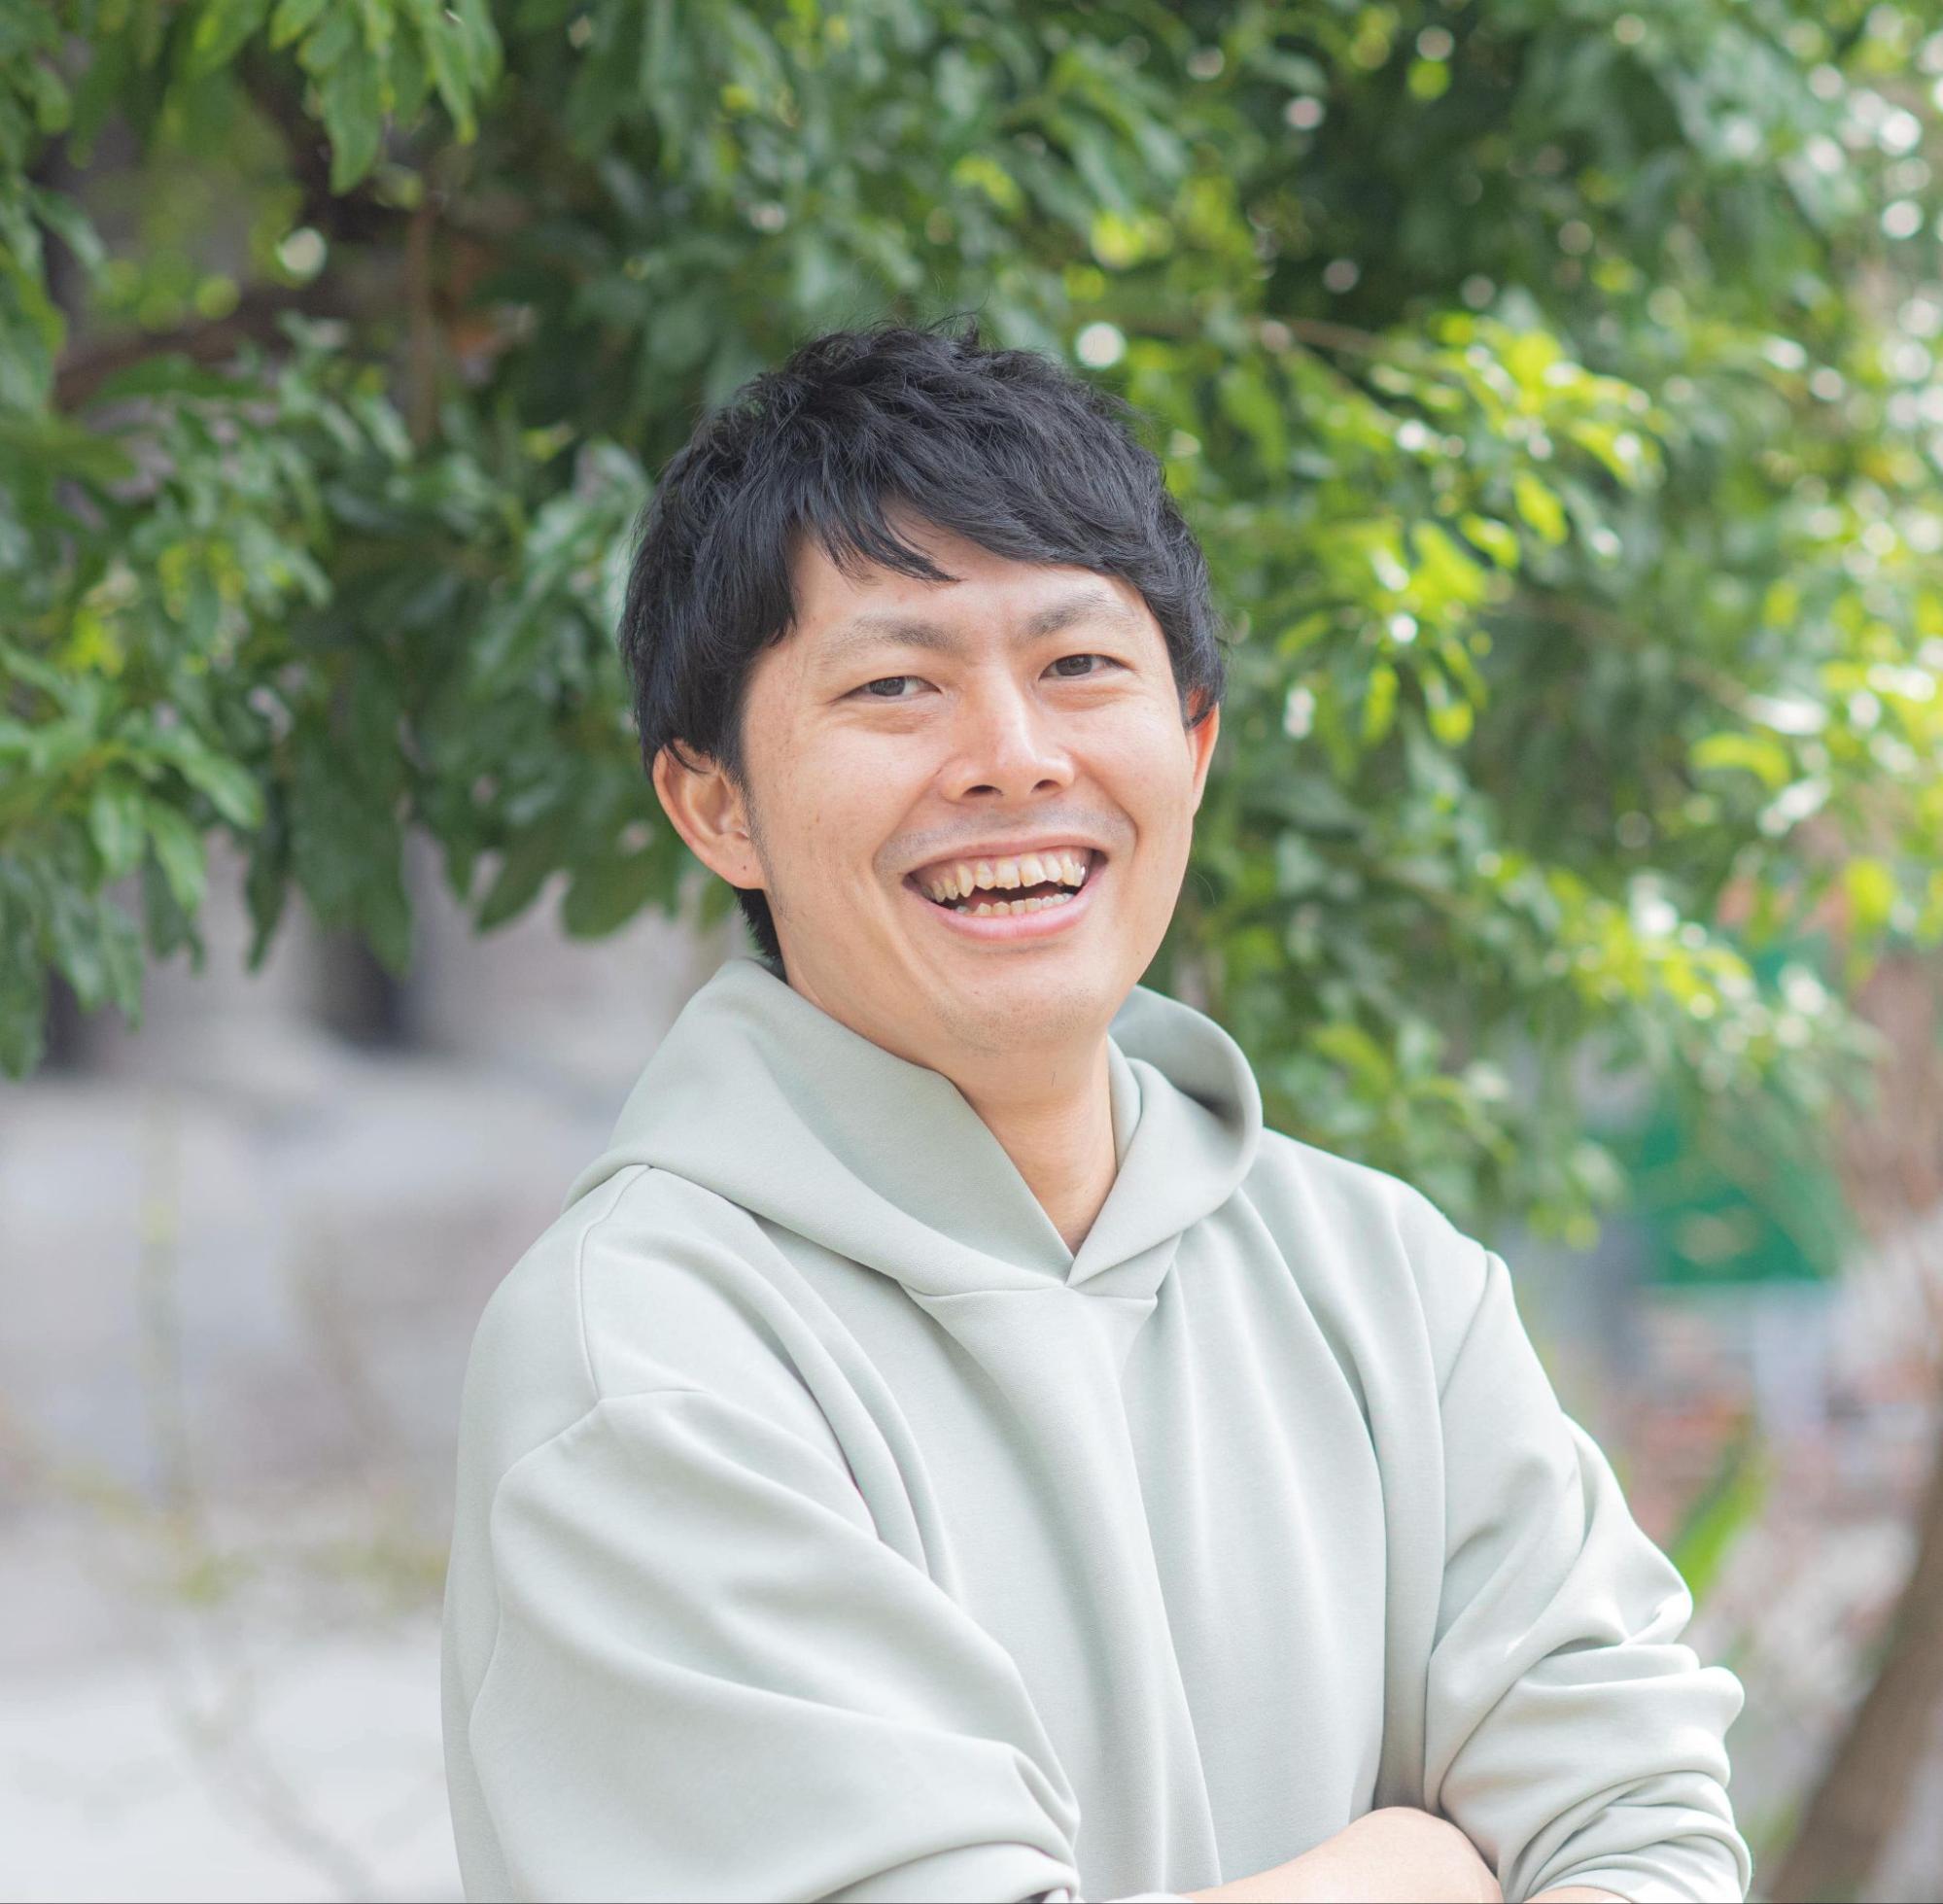 岡田 知拓(おかだ ともひろ)
KAERU株式会社 CEO
東京農工大学大学院 応用生命化学専攻修士課程修了。ネットプロテクションズ、東南アジアのスタートアップを経て、LINEにてLINE Payの事業立ち上げに参画。事業戦略立案・プロダクト企画などサービスグロース全般に携わった後、KAERU株式会社を創業。
| name of company | KAERU Corporation |
| Location | 東京都中央区日本橋兜町 |
| Establishment of Business | October 2020 |
| representative | 岡田 知拓(代表取締役CEO) |
| Business Overview | 福祉型キャッシュレスサービス(みまもり機能付きプリペイドカード)の提供 |
| uniform resouce locator | https://kaeru-inc.co.jp/ |


 JA
 EN
